 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来回
客户端
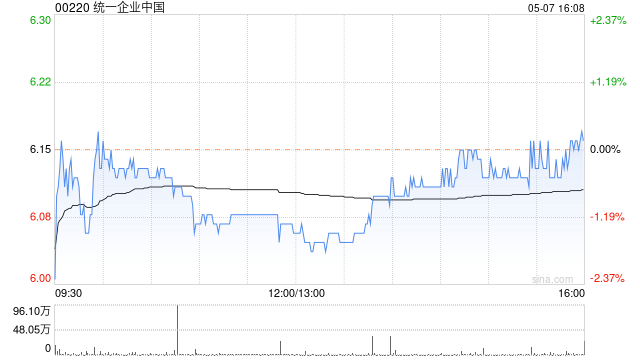
招商证券(香港)发布研报称,当今合股企业中国(00220)6.5%的股息率正日益具备眩惑力,若行业竞争表情出现企稳迹象,将上调为“增抓”评级,面前保管“中性”评级。该行赐与筹谋价8.4港元(前值9.9港元)开云体育,基于更新后的2026年中14.5倍(此前为17.0倍)市盈率,面前较2020年以来股票始终均值低1个圭臬差(此前为始终均值)。该行下调估值倍数,以反馈现饮成品对饮料销售的攀扯,掂量将抓续至2026年。
合股企业中国三季度事迹走漏挑战还是存在,净利润同比增长8%至7.26亿元东谈主民币,低于市集大批预期的两位数百分比增速。收入同比抓平,食物板块达成低至中单元数增长,但被饮品板块的低至中单元数下滑对消,同期OEM业务继续达成三位数增长。这反馈出该行在此前下调评级请问中指出的抓续迎风,包括来自现制饮品的竞争以及合股企业中国量增导向策略下的推行风险。饮料板块压力抓续,果汁品类知道逾期,订价竞争加重(如1L包装饮品),阿萨姆奶茶仅于季度末企稳。诚然毛利率受益于原材料本钱下跌和节略面高端化而擢升,但收入乏力及贪图杠杆削弱攀扯全体知道。
照顾层重申全年销售增长筹谋为6–8%。但需指出的是,在饮料去库存抓续、破钞低迷及促销力度擢升的配景下,要达成该筹谋需依靠四季度的刚毅反弹,该行合计达成难度较大。对冰柜(2025年新增15万台)和销售点升级的进入有助于始终增长,但短期难以处理面前压力。2026年中期15.5倍市盈率对应15%的EPS复合年增长率,面前估值反馈合理的风险呈文。
公司四季度瞻望严慎乐不雅。10月饮料去库存力度加大,节略面板块知道还是稳当。尽管破钞抓续低迷及竞争压力加大,公司保管全年收入增长6–8%的筹谋,掂量四季度毛利率将继续擢升,用度率进一步优化。瞻望2026年,原材料本钱肃穆,以及饮料与节略面居品结构升级,将进一步鼓励毛利率推广。销售点拓展及升级仍将是眷注要点。中枢SKU新品上市助力增长。
 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:史丽君 开云体育